В 2026 году всё больше граждан и компаний из России задумываются о том, чтобы завести банковский счёт в Казахстане для расчётов с зарубежными партнёрами, диверсификации рисков и более удобной работы с иностранными валютами. Интерес к этому направлению вырос на фоне санкций, ограничений международных переводов и усложнения работы с иностранной инфраструктурой. Казахстанская банковская система при этом остаётся связующим звеном между странами ЕАЭС, Европой и азиатскими рынками.
Перед тем как принимать решение, стоит понять, какие варианты существуют для физлиц и бизнеса, какие требования выдвигают банки Казахстана к клиентам из России и как проходит процедура рассмотрения анкеты и документов. Для одних критична возможность дистанционного открытия, для других важнее доступ к валютным платежам и удобные онлайн‑сервисы. Важно также трезво оценивать риски: усиленный комплаенс, возможные задержки переводов и проверки происхождения средств.
В этом материале разберём, какие форматы работы с банками Казахстана доступны россиянам в 2026 году, какие документы готовить, с какими сложностями можно столкнуться и как снизить вероятность отказа. Отдельно коснёмся различий между личными и корпоративными продуктами, особенностей валютных операций, а также роли юридического сопровождения при выстраивании безопасных и долгосрочных отношений с банками.
Зачем россиянам банковский счёт в Казахстане в 2026 году
В 2026 году интерес к тому, чтобы открыть банковский счёт в Казахстане, растёт как у частных лиц, так и у компаний из России, поскольку местные банки во многих случаях позволяют комфортнее работать с долларами, евро и юанем, а также проводить расчёты с контрагентами из Азии и других стран ЕАЭС. Для бизнеса это возможность получать оплату от нерезидентов, платить иностранным поставщикам и аккумулировать выручку в стабильных валютах, не замыкаясь только на внутренней инфраструктуре. Для частных клиентов важны сохранение сбережений, дистанционные платежи за зарубежные сервисы и относительно свободные переводы родственникам и партнёрам за рубеж.
Клиентов привлекает репутация банковской системы, в которой Казахстан позиционируется как относительно нейтральная юрисдикция, имеющая доступ к ряду международных платёжных решений и более гибкую валютную инфраструктуру по сравнению с типично внутренними инструментами. При этом нельзя игнорировать риски: возможные политические изменения, ужесточение требований комплаенса, детальные проверки происхождения средств и обмен финансовой информацией с налоговыми органами. Тем кто оценивает как открыть российский счет в казахстане важно понимать что такой формат чаще всего оправдан для активной внешнеэкономической деятельности крупных личных накоплений и регулярных трансграничных операций тогда как при небольших суммах и редких платежах затраты времени и ресурсов на зарубежный счёт могут оказаться избыточными.
Варианты счёта для физлиц и компаний из России
Основные варианты, которые предлагает казахстанский банкинг для граждан РФ, делятся на личный мультивалютный счёт и решения для бизнеса, поэтому уже на этапе планирования важно определиться с целями использования. Для частных клиентов обычно доступен универсальный продукт с обслуживанием в тенге, долларах, евро и иногда юанях, при этом банк анализирует происхождение средств, назначение платежей и регулярность поступлений, а также оценивает связи с Казахстаном через работу, обучение, недвижимость или семью. Такой счёт чаще всего открывается быстрее, однако при отсутствии понятной экономической логики заявка может рассматриваться дольше или быть отклонена.
Для компаний возможен как корпоративный счёт на уже действующее юридическое лицо из РФ, так и оформление местного ТОО в Казахстане с последующим обслуживанием, причём второй вариант обычно воспринимается банками спокойнее с точки зрения санкционных и операционных рисков. Корпоративные клиенты сталкиваются с более детальной проверкой учредителей, бенефициаров, структуры владения и договорной базы, а банк оценивает реальную деловую цель работы с Казахстаном: наличие контрагентов, контрактов, складов, сотрудников. Если бизнес связан с чувствительными отраслями или трансграничными расчётами, уровень контроля операций по такому счёту будет повышенным, однако при прозрачной структуре и подтверждаемом доходе обслуживать даже российский бизнес в Казахстане по‑прежнему возможно.
Пошаговый порядок открытия и проверки клиента
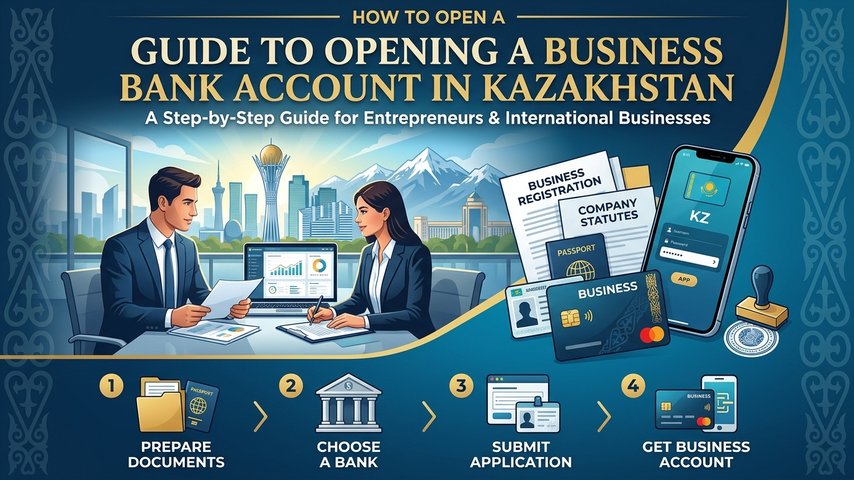
Пошаговый порядок обычно начинается с выбора банка в юрисдикции, где клиент планирует открыть счёт, поэтому сначала анализируются тарифы, санкционные риски и отношение конкретных организаций к резидентам РФ, работающим с контрагентами в Казахстане и за его пределами. После предварительной оценки шансов клиент заполняет анкеты по формам банка, описывает планируемые операции, валюты и месячные обороты, а также указывает страны контрагентов. На этом этапе важно сразу продумать экономическую логику платежей и подготовить внятное обоснование, поскольку именно оно определяет восприятие профиля риска и влияет на дальнейшее комплаенс‑решение в Казахстане.
Далее подбирается комплект документов: запрашивается паспорт, подтверждение адреса проживания, ИНН, иногда сведения о налоговом резидентстве, а также декларации или выписки, показывающие легальный источник средств, что особенно важно при открытии счёта с существенным стартовым остатком. Если оформляется корпоративный продукт, требуются устав, лист записи ЕГРЮЛ, решение о назначении директора, структура собственности и сведения о бенефициарах российской компании, при этом в Казахстане дополнительно могут попросить переводы и нотариальное заверение пакета.
После подачи заявки сотрудники подразделения комплаенс проверяют клиента по открытым базам, обращают внимание на участие в судебных спорах, наличие в санкционных перечнях и отрицательные публикации, а также тестируют планируемый счёт на соответствие внутренним правилам управления рисками в Казахстане. Нередко проводится дистанционное интервью по видеосвязи, в ходе которого уточняются детали бизнеса, обсуждаются типичные контрагенты и страны, а также планируемые валюты и назначение платежей, при этом банки Казахстана особо внимательно оценивают операции с повышенным риском, связанным с отдельными юрисдикциями.
Комплаенс может запросить договоры с поставщиками и клиентами, подтверждение фактического ведения деятельности и дополнительные финансовые документы, после чего принимается решение об открытии и установлении лимитов по счёту, а также о допустимых типах транзакций. В отдельных случаях банк Казахстана требует личного визита директора или бенефициара для подписания форм и идентификации, тогда как другие структуры допускают частично дистанционный формат с последующей очной верификацией при первом визите, и только после прохождения этих этапов клиент получает активный счёт и может приступать к операциям, понимая, что прозрачная логика платежей и сохранение документальных подтверждений существенно снижают риск блокировок в Казахстане и внезапного закрытия счёта.
Дистанционный формат, валютные операции и юридическое сопровождение
В 2026 году дистанционный формат банковского обслуживания в казахстанских банках выстроен поэтапно: клиент заполняет онлайн-анкету, получает предварительное одобрение и направляет сканы корпоративных и личных документов, после чего проходит видеоконференцию с менеджером, где уточняются бенефициары и источники средств. Часто после открытия требуется личная идентификация в Казахстане в течение ограниченного срока, иначе банк может приостановить операции по счёту, поэтому поездку стоит планировать заранее с учётом графика проверок и внутренних процедур конкретного банка, чтобы избежать блокировок и затяжных запросов.
По валютным операциям местные банки позволяют открывать один мультивалютный счёт либо отдельный счёт в долларах, евро и юанях, что даёт гибкость при работе с контрагентами из разных стран, однако каждая операция проходит анализ на соответствие требованиям комплаенса, и при крупных платежах запросят контракты, инвойсы и подтверждение экономического смысла сделки. Лимиты и подход к проверкам зависят от внутренней политики банка и статуса клиента, при этом нужно учитывать, что нормы валютного контроля России и казахстанских регуляторов могут расходиться, поэтому использование зарубежного счёта способно повлечь обязанности по уведомлению и отчётности перед российской налоговой, включая отражение доходов и движения средств по зарубежным реквизитам.
Юридическое и налоговое сопровождение помогает корректно выстроить работу со счётом в Казахстане: консультанты анализируют бизнес-модель, подбирают оптимальный тип продукта и банк с подходящими лимитами, заранее формируют пакет документов под требования комплаенса. Дополнительно прорабатываются договоры с ключевыми контрагентами, схемы валютных расчётов и подтверждающие документы, что снижает риск отказа в открытии, внезапной блокировки платежей и штрафов за нарушения валютного законодательства как в Казахстане, так и в стране резидентства клиента, а также позволяет выстроить прозрачную структуру, приемлемую для налоговых органов обеих юрисдикций и финансового мониторинга в Казахстане.
Подводя итог, можно сказать, что заведение банковской инфраструктуры в Казахстане для граждан и компаний из России в 2026 году остаётся рабочим и востребованным инструментом. Региональная близость, общее правовое поле ЕАЭС и интерес местных банков к новым клиентам делают направление привлекательным, но не стоит воспринимать его как формальность. Процедуры проверки усиливаются, а требования к документам и прозрачности операций растут.
Ключом к успешной работе становится тщательная подготовка: заранее собранный пакет документов, понятное обоснование деловой цели, аккуратно выстроенный профиль клиента и корректное декларирование доходов в обеих юрисдикциях. Различия между продуктами для частных лиц и компаний требуют отдельного внимания, как и специфика валютных операций, лимитов, комиссий и подтверждения экономического смысла платежей. Чем больше информация систематизирована заранее, тем меньше неожиданностей возникает на этапе рассмотрения заявки и в ходе дальнейшей эксплуатации счёта.
На практике многим заявителям помогает сотрудничество с профильными консультантами и юристами, которые знают локальные требования банков и актуальные подходы комплаенс‑служб. Это не отменяет необходимости личного участия клиента и честного раскрытия данных, но позволяет снизить число технических ошибок, ускорить процесс и повысить шанс положительного решения. В итоге именно сочетание грамотной подготовки, реалистичных ожиданий и осознанного выбора банка позволяет превратить зарубежный банковский инструмент в устойчивую опору бизнеса и личных финансов, а не в источник лишних рисков и блокировок.